

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน3 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
ในปี 2568 อุตสาหกรรมโลจิสติกส์ระหว่างประเทศยังคงเผชิญกับความผันผวนจากปัจจัยเศรษฐกิจโลกและสถานการณ์ภูมิรัฐศาสตร์ โดยเฉพาะการปรับตัวของอัตราค่าระวางเรือในตลาดโลกหลังจากที่ปรับตัวสูงขึ้นอย่างมีนัยสำคัญในปี 2567 จากสถานการณ์ความไม่สงบในภูมิภาคตะวันออกกลางและการเปลี่ยนเส้นทางเดินเรือผ่านทะเลแดง เมื่อสถานการณ์ดังกล่าวเริ่มคลี่คลายในปี 2568 ระดับค่าระวางเรือจึงทยอยปรับเข้าสู่ระดับที่ใกล้เคียงกับภาวะปกติมากขึ้น ส่งผลให้รายได้ของผู้ประกอบการในธุรกิจโลจิสติกส์ โดยเฉพาะธุรกิจการขนส่งทางทะเล มีแนวโน้มปรับตัวลดลงเมื่อเทียบกับฐานรายได้ที่อยู่ในระดับสูงในปีก่อนหน้า
ภายใต้บริบทดังกล่าว บริษัทฯ มีรายได้จากการให้บริการในปี 2568 จำนวน 2,827.28 ล้านบาท ลดลงจากปีก่อนจำนวน 867.34 ล้านบาท หรือร้อยละ 23.48 โดยสาเหตุหลักมาจากการปรับตัวลดลงของค่าระวางเรือในตลาดโลก ซึ่งส่งผลต่อรายได้จากธุรกิจหลักของบริษัทฯ อย่างไรก็ตาม แม้ว่ารายได้รวมจะปรับตัวลดลงตามภาวะตลาด บริษัทฯ ยังคงสามารถรักษาระดับผลการดำเนินงานได้อย่างเหมาะสม โดยมีกำไรขั้นต้นจำนวน 439.41 ล้านบาทและกำไรสุทธิ 63.63 ล้านบาท สะท้อนถึงประสิทธิภาพในการบริหารต้นทุนและความสามารถในการปรับตัวภายใต้สภาวะตลาดที่มีความผันผวน
รายได้หลักของบริษัทฯ ยังคงมาจากธุรกิจการให้บริการจัดการขนส่งสินค้าระหว่างประเทศทางทะเล (Sea Freight) ซึ่งมีสัดส่วนประมาณ
ร้อยละ 91.39 ของรายได้จากการให้บริการรวม อย่างไรก็ตาม บริษัทฯ มีการขยายและพัฒนาธุรกิจอื่นที่เกี่ยวเนื่องกับโลจิสติกส์อย่างต่อเนื่อง เพื่อกระจายแหล่งรายได้และเพิ่มมูลค่าให้กับการให้บริการ ได้แก่
ธุรกิจการบริการรับจัดการขนส่งสินค้าทางอากาศ (Air Freight) ซึ่งมีการเติบโตอย่างมีนัยสำคัญจากการขยายการดำเนินงานผ่านบริษัทย่อยที่ให้บริการด้านการขนส่งทางอากาศ
ธุรกิจการให้บริการสนับสนุนด้านโลจิสติกส์ (Logistics Support) ซึ่งรวมถึงบริการคลังสินค้า Free Zone และบริการโลจิสติกส์อื่น ๆ ที่มีการขยายฐานลูกค้าและการพัฒนาบริการที่มีมูลค่าเพิ่มมากขึ้น
ในด้านโครงสร้างต้นทุน บริษัทฯ มีต้นทุนการให้บริการจำนวน 2,387.87 ล้านบาท ลดลงจากปีก่อนตามระดับรายได้และทิศทางค่าระวางเรือ ส่งผลให้อัตรากำไรขั้นต้นของบริษัทฯ ในปี 2568 อยู่ที่ร้อยละ 15.54% ปรับตัวเพิ่มขึ้นจากร้อยละ 13.14% ในปี 2567 ซึ่งสะท้อนถึงความสามารถของบริษัทฯ ในการบริหารต้นทุนและการปรับโครงสร้างรายได้ให้มีสัดส่วนของบริการที่มีอัตรากำไรสูงเพิ่มขึ้น
โดยภาพรวมแม้ว่าปี 2568 จะเป็นปีที่อุตสาหกรรมโลจิสติกส์เผชิญกับความผันผวนของอัตราค่าระวางเรือและความไม่แน่นอนของเศรษฐกิจโลก บริษัทฯ ยังคงสามารถรักษาเสถียรภาพของผลการดำเนินงานได้อย่างต่อเนื่อง พร้อมทั้งดำเนินกลยุทธ์ในการกระจายธุรกิจ การขยายบริการที่มีมูลค่าเพิ่ม และการพัฒนาเครือข่ายการให้บริการทั้งในประเทศและต่างประเทศ เพื่อเสริมสร้างความสามารถในการแข่งขันและรองรับการเติบโตอย่างยั่งยืนในระยะยาว
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
รายได้จากการให้บริการ
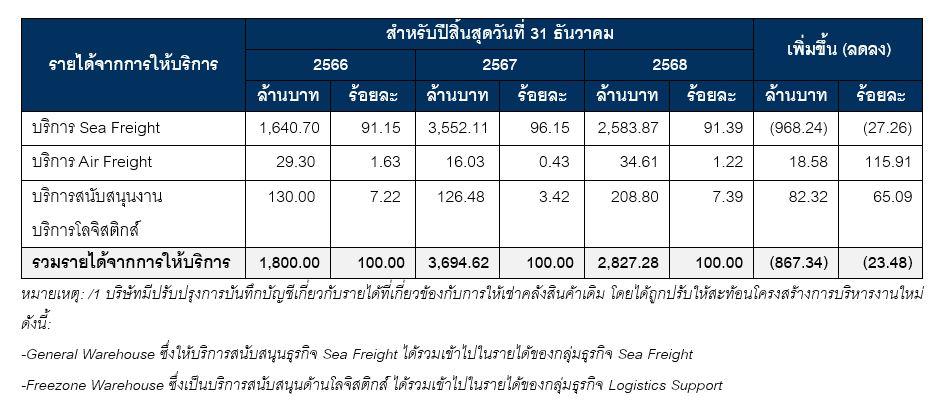
ในปี 2568 บริษัทฯ มีรายได้จากการให้บริการจำนวน 2,827.28 ล้านบาท ลดลงจากปีก่อนจำนวน 867.34 ล้านบาท หรือร้อยละ 23.48 โดยมีสาเหตุหลักมาจากการปรับตัวลดลงของรายได้จากธุรกิจการให้บริการจัดการขนส่งสินค้าทางทะเล (Sea Freight) ซึ่งได้รับผลกระทบจากการปรับตัวลดลงของอัตราค่าระวางเรือในตลาดโลกเมื่อเทียบกับระดับที่สูงในปี 2567 ที่ได้รับอิทธิพลจากสถานการณ์ความไม่สงบในภูมิภาคตะวันออกกลางและการเปลี่ยนเส้นทางการเดินเรือผ่านทะเลแดง อย่างไรก็ตาม บริษัทฯ ยังคงสามารถรักษาฐานรายได้จากการให้บริการในระดับที่เหมาะสมภายใต้ภาวะตลาดที่ผันผวน โดยรายได้จากการให้บริการของบริษัทฯ สามารถแบ่งตามประเภทของบริการได้ดังนี้
ธุรกิจการขนส่งสินค้าทางทะเล (Sea Freight)
ธุรกิจ Sea Freight ยังคงเป็นแหล่งรายได้หลักของบริษัทฯ โดยในปี 2568 บริษัทฯ มีรายได้จากธุรกิจดังกล่าวจำนวน 2,583.87 ล้านบาท คิดเป็นสัดส่วน ร้อยละ 91.39 ของรายได้จากการให้บริการรวม ลดลงจากปีก่อนหน้า โดยมีสาเหตุหลักมาจากการปรับตัวลดลงของค่าระวางเรือในตลาดโลกเมื่อเทียบกับปี 2567 ซึ่งเป็นช่วงที่ค่าระวางเรืออยู่ในระดับสูงจากปัจจัยด้านภูมิรัฐศาสตร์และข้อจำกัดของพื้นที่ระวางเรือในตลาด ทั้งนี้แม้ว่าระดับค่าระวางเรือจะปรับตัวลดลง แต่บริษัทฯ ยังคงสามารถรักษาปริมาณการขนส่งสินค้าได้ในระดับที่เหมาะสม ผ่านการขยายฐานลูกค้าในตลาดต่างประเทศ การพัฒนาความร่วมมือกับตัวแทนและพันธมิตรทางธุรกิจในหลายภูมิภาค รวมถึงการบริหารจัดการพื้นที่ระวางเรืออย่างมีประสิทธิภาพ
ธุรกิจการขนส่งสินค้าทางอากาศ (Air Freight)
ในปี 2568 บริษัทฯ มีรายได้จากธุรกิจ Air Freight จำนวน 34.61 ล้านบาท คิดเป็นสัดส่วนร้อยละ 1.22 ของรายได้จากการให้บริการรวม ซึ่งเพิ่มขึ้นจากปีก่อนอย่างมีนัยสำคัญ โดยการเติบโตดังกล่าวเป็นผลจากการขยายการดำเนินงานผ่านบริษัทย่อย ASL ที่ให้บริการด้านการขนส่งทางอากาศ ทำให้บริษัทฯ สามารถให้บริการขนส่งสินค้าแบบ Multimodal ได้ครอบคลุมมากยิ่งขึ้น การพัฒนาธุรกิจ Air Freight ยังช่วยเพิ่มโอกาสในการให้บริการแบบ Cross-selling ระหว่างลูกค้าในธุรกิจ Sea Freight และ Air Freight รวมถึงช่วยเสริมศักยภาพของบริษัทฯ ในการให้บริการโลจิสติกส์แบบครบวงจรแก่ลูกค้า
ธุรกิจบริการสนับสนุนด้านโลจิสติกส์ (Logistics Support)
บริษัทฯ มีรายได้จากธุรกิจบริการสนับสนุนด้านโลจิสติกส์จำนวน 208.80 ล้านบาท คิดเป็นสัดส่วน ร้อยละ 7.39 ของรายได้จากการให้บริการรวม โดยรายได้ในส่วนนี้เพิ่มขึ้นจากปีก่อนหน้า จากการขยายบริการคลังสินค้าและบริการโลจิสติกส์ที่เกี่ยวเนื่อง ซึ่งรวมถึงบริการคลังสินค้า Free Zone และบริการสนับสนุนด้านโลจิสติกส์อื่น ๆ การเติบโตของธุรกิจดังกล่าวสะท้อนถึงกลยุทธ์ของบริษัทฯ ในการเพิ่มสัดส่วนรายได้จากบริการที่มีมูลค่าเพิ่มสูงและมีความผันผวนน้อยกว่าธุรกิจขนส่งระหว่างประเทศ ซึ่งจะช่วยเสริมสร้างเสถียรภาพของรายได้และสนับสนุนการเติบโตอย่างยั่งยืนของบริษัทฯ ในระยะยาว
รายได้อื่น
ในปี 2568 บริษัทฯ มีรายได้อื่นจำนวน 15.07 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 9.75 ล้านบาท หรือร้อยละ 183.27 โดยรายได้ดังกล่าว ส่วนใหญ่เกิดจากกำไรจากการจำหน่ายสินทรัพย์ที่ไม่ใช่สินทรัพย์หลักของธุรกิจ รวมถึงผลตอบแทนจากการลงทุนในตราสารทางการเงินบางรายการซึ่งถือเป็นรายการที่เกิดขึ้นเป็นครั้งคราว (Non-recurring items) เมื่อพิจารณาในเชิงโครงสร้างรายได้อื่นของบริษัทฯมีสัดส่วนร้อยละ 0.53 ของรายได้รวม ซึ่งยังคงอยู่ในระดับต่ำเมื่อเทียบกับรายได้จากการดำเนินธุรกิจหลัก สะท้อนให้เห็นว่ารายได้ของบริษัทฯ ยังคงมาจากธุรกิจหลักด้านการให้บริการโลจิสติกส์ระหว่างประเทศเป็นสำคัญ ทั้งนี้ บริษัทฯ ยังคงมุ่งเน้นการสร้างรายได้จากธุรกิจหลัก (Core Business) เป็นหลัก โดยรายได้อื่นถือเป็นรายได้เสริมที่เกิดขึ้นจากการบริหารจัดการสินทรัพย์และการลงทุนของบริษัทฯในบางช่วงเวลา
ต้นทุนการให้บริการ
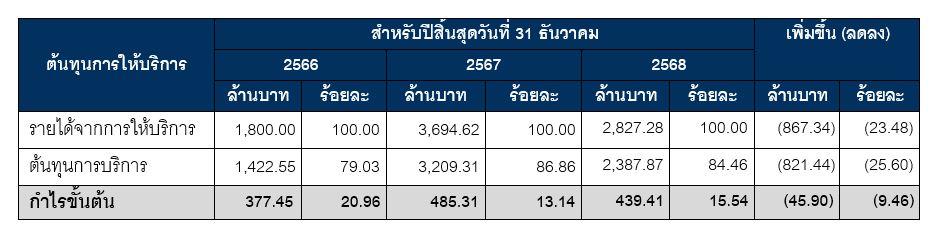
ในปี 2568 บริษัทฯ มีต้นทุนการให้บริการจำนวน 2,387.87 ล้านบาท ลดลงจากปีก่อนจำนวน 821.44 ล้านบาท หรือร้อยละ 25.60 โดยสาเหตุหลักมาจากการปรับตัวลดลงของต้นทุนที่เกี่ยวข้องกับการให้บริการขนส่งสินค้าทางทะเล (Sea Freight) ซึ่งสอดคล้องกับทิศทางของอัตราค่าระวางเรือในตลาดโลกที่ปรับตัวลดลงเมื่อเทียบกับระดับที่สูงในปี 2567
ต้นทุนการให้บริการของบริษัทฯ ส่วนใหญ่ประกอบด้วยค่าใช้จ่ายที่เกี่ยวข้องกับการจัดการขนส่งสินค้า เช่น ค่าระวางเรือ ค่าใช้จ่ายในการจัดการตู้คอนเทนเนอร์ ค่าบริการของสายเดินเรือและตัวแทน รวมถึงค่าใช้จ่ายที่เกี่ยวข้องกับการดำเนินงานด้านโลจิสติกส์อื่น ๆ ซึ่งโดยทั่วไปจะมีความสัมพันธ์กับระดับรายได้จากการให้บริการ
การปรับตัวลดลงของต้นทุนการให้บริการในปี 2568 จึงเป็นผลโดยตรงจากระดับกิจกรรมทางธุรกิจและค่าระวางเรือที่ลดลงจากปีก่อนหน้า อย่างไรก็ตาม บริษัทฯ ยังคงให้ความสำคัญกับการบริหารจัดการต้นทุนอย่างมีประสิทธิภาพ โดยการบริหารจัดการพื้นที่ระวางเรือ การเจรจากับสายเดินเรือและพันธมิตรทางธุรกิจ รวมถึงการปรับโครงสร้างการให้บริการเพื่อให้สอดคล้องกับภาวะตลาดเมื่อพิจารณาในเชิงโครงสร้าง ต้นทุนการให้บริการของบริษัทฯ ในปี 2568 คิดเป็น ร้อยละ 84.46 ของรายได้จากการให้บริการลดลงจากร้อยละ 86.86 ในปี 2567 สะท้อนถึงประสิทธิภาพในการบริหารต้นทุนของบริษัทฯ ภายใต้สภาวะตลาดที่มีความผันผวนและส่งผลให้อัตรากำไรขั้นต้นของบริษัทฯ ปรับตัวดีขึ้นในปี 2568
กำไรขั้นต้น
ในปี 2568 บริษัทฯ มีกำไรขั้นต้นจำนวน 439.41 ล้านบาท ลดลงจากปีก่อนซึ่งสอดคล้องกับการลดลงของรายได้จากการให้บริการ อย่างไรก็ตาม บริษัทฯ มีอัตรากำไรขั้นต้นอยู่ที่ร้อยละ 15.54 เพิ่มขึ้นจากร้อยละ 13.14 ในปี 2567 การปรับตัวดีขึ้นของอัตรากำไรขั้นต้นดังกล่าวมีสาเหตุหลักมาจากการบริหารต้นทุนการให้บริการได้อย่างมีประสิทธิภาพ โดยเฉพาะต้นทุนที่เกี่ยวข้องกับธุรกิจการขนส่งสินค้าทางทะเล ซึ่งมีการปรับตัวลดลงตามทิศทางของอัตราค่าระวางเรือในตลาดโลก รวมถึงการบริหารจัดการพื้นที่ระวางเรือและต้นทุนที่เกี่ยวข้องกับการดำเนินงานอย่างเหมาะสม
นอกจากนี้ การเพิ่มขึ้นของสัดส่วนรายได้จากบริการที่มีมูลค่าเพิ่ม เช่น ธุรกิจ Air Freight และบริการสนับสนุนด้านโลจิสติกส์ (Logistics Support) ยังมีส่วนช่วยสนับสนุนอัตรากำไรขั้นต้นของบริษัทฯ ให้ปรับตัวดีขึ้นในปีดังกล่าว โดยภาพรวม แม้ว่ารายได้จากการให้บริการของ
บริษัทฯ จะได้รับผลกระทบจากภาวะตลาดค่าระวางเรือที่ผันผวน แต่บริษัทฯ ยังคงสามารถรักษาประสิทธิภาพในการบริหารต้นทุน ส่งผลให้อัตรากำไรขั้นต้นปรับตัวดีขึ้นเมื่อเทียบกับปีก่อน
ค่าใช้จ่ายในการขาย
ในปี 2568 บริษัทฯ มีค่าใช้จ่ายในการขายจำนวน 134.18 ล้านบาท ลดลงจากปีก่อนจำนวน 8.07 ล้านบาท หรือร้อยละ 5.67 โดยค่าใช้จ่ายดังกล่าวส่วนใหญ่เป็นค่าคอมมิชชั่นของพนักงานขายและค่าตอบแทนตัวแทนขาย (Sales Agents) ซึ่งเป็นค่าใช้จ่ายที่แปรผันตามรายได้จากการให้บริการของบริษัทฯ
การปรับตัวลดลงของค่าใช้จ่ายในการขายในปี 2568 มีความสอดคล้องกับการลดลงของรายได้จากธุรกิจหลัก โดยเฉพาะธุรกิจการให้บริการขนส่งสินค้าทางทะเล (Sea Freight) ซึ่งได้รับผลกระทบจากการปรับตัวลดลงของอัตราค่าระวางเรือในตลาดโลก ส่งผลให้ค่าคอมมิชชั่นและค่าใช้จ่ายที่เกี่ยวข้องกับการขายปรับตัวลดลงตามระดับกิจกรรมทางธุรกิจ
อย่างไรก็ตาม บริษัทฯ ยังคงให้ความสำคัญกับการพัฒนาช่องทางการขายและการขยายฐานลูกค้าอย่างต่อเนื่อง โดยเฉพาะการขยายความร่วมมือกับพันธมิตรและตัวแทนในต่างประเทศ รวมถึงการส่งเสริมการขายบริการที่มีมูลค่าเพิ่ม เช่น ธุรกิจการขนส่งทางอากาศ (Air Freight) และบริการสนับสนุนด้านโลจิสติกส์ เพื่อเสริมสร้างโอกาสในการเติบโตของรายได้ในระยะยาว
เมื่อพิจารณาในเชิงโครงสร้าง ค่าใช้จ่ายในการขายในปี 2568 คิดเป็น ร้อยละ 4.75 ของรายได้จากการให้บริการ ซึ่งอยู่ในระดับใกล้เคียงกับปีก่อนหน้า สะท้อนถึงการบริหารค่าใช้จ่ายในการขายให้สอดคล้องกับระดับรายได้และโครงสร้างธุรกิจของบริษัทฯ
ค่าใช้จ่ายในการบริหาร
ในปี 2568 บริษัทฯ มีค่าใช้จ่ายในการบริหารจำนวน 232.36 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 25.86 ล้านบาท หรือร้อยละ 12.52 โดยการเพิ่มขึ้นดังกล่าวมีสาเหตุหลักมาจากค่าใช้จ่ายด้านบุคลากรและค่าใช้จ่ายที่เกี่ยวข้องกับการสนับสนุนการขยายธุรกิจของบริษัทฯ รวมถึงค่าใช้จ่ายด้านเทคโนโลยีสารสนเทศและระบบงานภายใน เพื่อยกระดับประสิทธิภาพการดำเนินงานและรองรับการพัฒนาธุรกิจในระยะยาว
นอกจากนี้ บริษัทฯ ยังมีค่าใช้จ่ายที่เกี่ยวข้องกับการขยายเครือข่ายธุรกิจและการพัฒนาความร่วมมือกับพันธมิตรในต่างประเทศ ซึ่งเป็นส่วนหนึ่งของกลยุทธ์ในการเพิ่มศักยภาพการแข่งขันและรองรับการเติบโตของธุรกิจโลจิสติกส์ในอนาคต
เมื่อพิจารณาในเชิงโครงสร้าง ค่าใช้จ่ายในการบริหารในปี 2568 คิดเป็น ร้อยละ 8.22 ของรายได้จากการให้บริการ เพิ่มขึ้นจากร้อยละ 5.59 ในปี 2567 โดยการเพิ่มขึ้นของสัดส่วนดังกล่าวส่วนหนึ่งเกิดจากการลดลงของรายได้จากการให้บริการในปี 2568 อย่างไรก็ตาม บริษัทฯ ยังคงให้ความสำคัญกับการบริหารค่าใช้จ่ายอย่างรอบคอบ เพื่อให้สอดคล้องกับแนวทางการเติบโตของธุรกิจและรักษาประสิทธิภาพในการดำเนินงานขององค์กร
ต้นทุนทางการเงิน
ในปี 2568 บริษัทฯ มีต้นทุนทางการเงินจำนวน 11.72 ล้านบาท ลดลงจากปีก่อนจำนวน 1.01 ล้านบาท หรือร้อยละ 7.93 โดยต้นทุนทางการเงินของบริษัทฯ ส่วนใหญ่เป็นดอกเบี้ยตามสัญญาเช่า (Lease Liabilities) ที่เกี่ยวข้องกับสินทรัพย์สิทธิการใช้ เช่น ตู้คอนเทนเนอร์บรรจุของเหลว (ISO Tank) และ อุปกรณ์ที่ใช้ในการดำเนินธุรกิจโลจิสติกส์
การลดลงของต้นทุนทางการเงินในปี 2568 เป็นผลมาจากภาระดอกเบี้ยตามสัญญาเช่าที่ทยอยลดลงตามอายุของสัญญา รวมถึงการบริหารจัดการสัญญาเช่าและสินทรัพย์ที่เกี่ยวข้องอย่างมีประสิทธิภาพ
ทั้งนี้ บริษัทฯ ไม่มีภาระดอกเบี้ยจากเงินกู้ยืมกับสถาบันการเงิน ทำให้โครงสร้างต้นทุนทางการเงินของบริษัทฯ อยู่ในระดับต่ำและมีความเสี่ยงด้านอัตราดอกเบี้ยจำกัด ซึ่งสะท้อนถึงความแข็งแกร่งของฐานะทางการเงินและแนวทางการบริหารโครงสร้างเงินทุนอย่างระมัดระวัง
เมื่อพิจารณาในเชิงโครงสร้าง ต้นทุนทางการเงินของบริษัทฯ คิดเป็นสัดส่วนเพียงร้อยละ 0.41 ของรายได้รวม ซึ่งอยู่ในระดับต่ำและไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อผลการดำเนินงานโดยรวมของบริษัทฯ
กำไรสุทธิ
ในปี 2568 บริษัทฯ มีกำไรสุทธิจำนวน 63.63 ล้านบาท ลดลงจากปีก่อนจำนวน 23.96 ล้านบาท หรือร้อยละ 27.35 โดยการลดลงของกำไรสุทธิมีสาเหตุหลักมาจากการปรับตัวลดลงของรายได้จากธุรกิจการให้บริการขนส่งสินค้าทางทะเล (Sea Freight) ซึ่งเป็นธุรกิจหลักของ บริษัทฯ ที่ได้รับผลกระทบจากการปรับตัวลดลงของอัตราค่าระวางเรือในตลาดโลกเมื่อเทียบกับระดับที่สูงในปี 2567
อย่างไรก็ตาม บริษัทฯ สามารถบริหารต้นทุนการให้บริการได้อย่างมีประสิทธิภาพ ส่งผลให้อัตรากำไรขั้นต้นของบริษัทฯ ปรับตัวดีขึ้นจาก ร้อยละ 13.14 ในปี 2567 เป็นร้อยละ 15.54 ในปี 2568 นอกจากนี้ การเติบโตของธุรกิจการขนส่งทางอากาศ (Air Freight) และบริการสนับสนุนด้านโลจิสติกส์ (Logistics Support) ยังมีส่วนช่วยสนับสนุนโครงสร้างรายได้ของบริษัทฯ ให้มีความหลากหลายมากขึ้น
ทั้งนี้ บริษัทฯ มีอัตรากำไรสุทธิ (Net Profit Margin) อยู่ที่ร้อยละ 2.25 ซึ่งลดลงเล็กน้อยจากร้อยละ 2.37 ในปี 2567 สะท้อนถึงผลกระทบจากการปรับตัวลดลงของรายได้จากธุรกิจหลัก อย่างไรก็ตาม บริษัทฯ ยังคงสามารถรักษาระดับความสามารถในการทำกำไรได้ภายใต้ภาวะตลาดที่มีความผันผวน
โดยภาพรวม แม้ว่าผลประกอบการในปี 2568 จะได้รับแรงกดดันจากภาวะตลาดค่าระวางเรือโลกที่อ่อนตัวลง แต่บริษัทฯ ยังคงมีโครงสร้างต้นทุนที่มีประสิทธิภาพและมีความสามารถในการปรับตัวต่อการเปลี่ยนแปลงของอุตสาหกรรมโลจิสติกส์ พร้อมทั้งเดินหน้าพัฒนาธุรกิจและขยายบริการที่มีมูลค่าเพิ่ม เพื่อเสริมสร้างศักยภาพการแข่งขันและสนับสนุนการเติบโตของบริษัทฯ ในระยะยาว
อัตราส่วนแสดงความสามารถในการทำกำไร
สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทฯ มีอัตรากำไรขั้นต้น (Gross Profit Margin) อยู่ที่ร้อยละ 15.54 เพิ่มขึ้นจากร้อยละ 13.14 ในปี 2567 แม้ว่ารายได้จากการให้บริการจะปรับตัวลดลงจากภาวะตลาดค่าระวางเรือที่อ่อนตัวลงเมื่อเทียบกับปีก่อน อย่างไรก็ตาม การปรับตัวดีขึ้นของอัตรากำไรขั้นต้นสะท้อนถึงประสิทธิภาพในการบริหารต้นทุนการให้บริการ รวมถึงการปรับโครงสร้างรายได้ให้มีสัดส่วนของบริการที่มีอัตรากำไรสูงเพิ่มขึ้น เช่น ธุรกิจการขนส่งทางอากาศ (Air Freight) และบริการสนับสนุนด้านโลจิสติกส์
สำหรับอัตรากำไรจากการดำเนินงาน (Operating Profit Margin) ในปี 2568 อยู่ที่ร้อยละ 3.11 ลดลงเล็กน้อยจากร้อยละ 3.25 ในปี 2567 โดยมีสาเหตุหลักจากการเพิ่มขึ้นของค่าใช้จ่ายในการบริหาร ซึ่งเกี่ยวข้องกับการลงทุนด้านบุคลากรและระบบงานเพื่อสนับสนุนการขยายธุรกิจในระยะยาวในด้านอัตรากำไรสุทธิ (Net Profit Margin) บริษัทฯ มีอัตรากำไรสุทธิอยู่ที่ร้อยละ 2.25 ลดลงจากร้อยละ 2.37 ในปี 2567 สะท้อนถึงผลกระทบจากการลดลงของรายได้จากธุรกิจหลัก อย่างไรก็ตามบริษัทฯ ยังคงสามารถรักษาระดับความสามารถในการทำกำไรได้ภายใต้ภาวะตลาดที่มีความผันผวน
สำหรับอัตราผลตอบแทนผู้ถือหุ้น (Return on Equity: ROE) ในปี 2568 อยู่ที่ร้อยละ 7.12 ลดลงจากร้อยละ 9.53 ในปี 2567 ซึ่งสอดคล้องกับการลดลงของกำไรสุทธิในปีดังกล่าว
ขณะที่อัตราผลตอบแทนจากสินทรัพย์ (Return on Assets: ROA) ในปี 2568 อยู่ที่ร้อยละ 4.62 ลดลงจากร้อยละ 6.10 ในปี 2567 โดยมีสาเหตุหลักจากการปรับตัวลดลงของกำไรสุทธิเมื่อเทียบกับปีก่อน
โดยภาพรวม แม้ว่ารายได้ของบริษัทฯจะได้รับผลกระทบจากภาวะตลาดโลจิสติกส์โลกที่มีความผันผวน แต่บริษัทฯ ยังคงสามารถรักษาระดับความสามารถในการทำกำไรได้อย่างเหมาะสมผ่านการบริหารต้นทุนอย่างมีประสิทธิภาพและการปรับโครงสร้างรายได้ให้มีความหลากหลายมากขึ้น
อัตราส่วนประสิทธิภาพในการดำเนินงาน
ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีระยะเวลาเก็บหนี้เฉลี่ย (Days Sales Outstanding: DSO) อยู่ที่ 43 วัน ปรับตัวลดลงจาก 48 วันในปี 2567 สะท้อนถึงประสิทธิภาพในการบริหารจัดการลูกหนี้การค้าและการติดตามการรับชำระเงินจากลูกค้า ซึ่งช่วยให้บริษัทฯ สามารถบริหารสภาพคล่องและเงินทุนหมุนเวียนได้อย่างมีประสิทธิภาพมากยิ่งขึ้น ขณะที่ระยะเวลาชำระหนี้เฉลี่ย (Days Payable Outstanding: DPO) ในปี 2568 อยู่ที่ 28 วัน ลดลงเล็กน้อยจาก 29 วันในปี 2567 โดยการเปลี่ยนแปลงดังกล่าวสอดคล้องกับระดับกิจกรรมทางธุรกิจและโครงสร้างเจ้าหนี้การค้าของบริษัทฯ เมื่อพิจารณาร่วมกันรอบระยะเวลาเงินสด (Cash Cycle) ของบริษัทฯ ในปี 2568 อยู่ที่ 23 วัน ลดลงจาก 28 วันในปี 2567 แสดงให้เห็นถึงประสิทธิภาพในการบริหารเงินทุนหมุนเวียนของบริษัทฯ ที่ดีขึ้น โดยบริษัทฯ สามารถลดระยะเวลาในการเปลี่ยนรายได้จากการขายให้เป็นเงินสดได้เร็วขึ้น
โดยภาพรวม บริษัทฯ ยังคงให้ความสำคัญกับการบริหารจัดการเงินทุนหมุนเวียนอย่างมีประสิทธิภาพ ผ่านการควบคุมระยะเวลาเก็บหนี้และการบริหารจัดการเจ้าหนี้การค้าอย่างเหมาะสม เพื่อสนับสนุนสภาพคล่องทางการเงินและการดำเนินธุรกิจอย่างต่อเนื่อง
อัตราส่วนวิเคราะห์นโยบายทางการเงิน
ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (Debt to Equity Ratio) อยู่ที่ 0.54 เท่า เพิ่มขึ้นเล็กน้อยจาก 0.52 เท่าในปี 2567 ซึ่งสะท้อนถึงโครงสร้างเงินทุนที่ยังคงอยู่ในระดับที่เหมาะสม โดยบริษัทฯ มีระดับหนี้สินที่ไม่สูงเมื่อเทียบกับส่วนของผู้ถือหุ้นโครงสร้างหนี้สินของบริษัทฯ ส่วนใหญ่เป็นหนี้สินจากการดำเนินงานและหนี้สินตามสัญญาเช่าที่เกี่ยวข้องกับการใช้สินทรัพย์เพื่อสนับสนุนการดำเนินธุรกิจโลจิสติกส์ ขณะที่บริษัทฯ ไม่มีภาระหนี้สินจากเงินกู้ยืมระยะยาวกับสถาบันการเงิน ส่งผลให้ความเสี่ยงจากภาระดอกเบี้ยและความผันผวนของอัตราดอกเบี้ยอยู่ในระดับต่ำ
สำหรับอัตราส่วนความสามารถในการชำระดอกเบี้ย (Interest Coverage Ratio) ในปี 2568 อยู่ที่ 8.51 เท่า ลดลงจาก 11.09 เท่าในปี 2567 ซึ่งสอดคล้องกับการลดลงของกำไรจากการดำเนินงานในปีดังกล่าว อย่างไรก็ตาม อัตราส่วนดังกล่าวยังคงอยู่ในระดับที่สะท้อนถึงความสามารถของบริษัทฯ ในการรองรับภาระดอกเบี้ยได้อย่างเพียงพอ
โดยภาพรวม บริษัทฯ ยังคงดำเนินนโยบายทางการเงินอย่างระมัดระวัง โดยให้ความสำคัญกับการรักษาโครงสร้างเงินทุนที่เหมาะสมและการบริหารสภาพคล่องอย่างมีประสิทธิภาพ เพื่อรองรับการดำเนินธุรกิจและโอกาสการลงทุนในอนาคต
สภาพคล่องและความเพียงพอของเงินทุน
อัตราส่วนสภาพคล่อง
สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทฯ มีอัตราส่วนสภาพคล่อง อยู่ที่ 2.98 เท่า อยู่ในระดับใกล้เคียงกับปีก่อน โดยอัตราส่วนดังกล่าวสะท้อนถึงความสามารถของบริษัทฯ ในการบริหารสินทรัพย์หมุนเวียนเพื่อรองรับภาระหนี้สินหมุนเวียนได้อย่างเพียงพอการเปลี่ยนแปลงของอัตราส่วนสภาพคล่องในช่วงปีที่ผ่านมาเกิดจากการปรับตัวของระดับสินทรัพย์หมุนเวียนและหนี้สินหมุนเวียนตามภาวะธุรกิจ โดยในปี 2568 สินทรัพย์หมุนเวียนบางรายการ เช่น เงินสดและลูกหนี้การค้า ปรับตัวลดลงตามระดับรายได้จากการให้บริการที่ลดลงจากภาวะตลาดค่าระวางเรือ ขณะที่บริษัทฯ ยังคงสามารถบริหารจัดการหนี้สินหมุนเวียนและกระแสเงินสดจากการดำเนินงานได้อย่างมีประสิทธิภาพสำหรับอัตราส่วนสภาพคล่องหมุนเร็ว (Quick Ratio) ในปี 2568 อยู่ที่ 1.78 เท่า ซึ่งสะท้อนถึงความสามารถของบริษัทฯ ในการชำระหนี้สินระยะสั้นด้วยสินทรัพย์ที่มีสภาพคล่องสูง เช่น เงินสดและลูกหนี้การค้า โดยไม่ต้องพึ่งพาการจำหน่ายสินทรัพย์อื่น
ขณะที่อัตราส่วนสภาพคล่องกระแสเงินสด (Cash Flow Liquidity Ratio) ในปี 2568 อยู่ที่ 0.60 เท่า ซึ่งปรับตัวดีขึ้นจากปีก่อน สะท้อนถึงกระแสเงินสดจากการดำเนินงานที่สามารถสนับสนุนภาระหนี้สินหมุนเวียนได้ดีขึ้น โดยรวมแล้ว บริษัทฯ ยังคงมีระดับสภาพคล่องทางการเงินที่อยู่ในเกณฑ์ที่เหมาะสม และสามารถรองรับการดำเนินธุรกิจและภาระผูกพันระยะสั้นได้อย่างมีประสิทธิภาพ
ความสามารถในการบริหารสินทรัพย์
สินทรัพย์
ณ วันที่ 31 ธันวาคม 2567 และ 31 ธันวาคม 2568 บริษัทฯ มีสินทรัพย์รวมเท่ากับ 1,436.18 ล้านบาท และ 1,378.92 ล้านบาท ตามลำดับ โดย ณ วันที่ 31 ธันวาคม 2568 สินทรัพย์รวมของบริษัทฯ ลดลง 57.26 ล้านบาท หรือ ร้อยละ 3.99 จากสิ้นปี 2567 การปรับลดของสินทรัพย์รวมมีสาเหตุหลักมาจาก (1) เงินสดและรายการเทียบเท่าเงินสด ลดลง 48 ล้านบาท (2) ลูกหนี้การค้าและลูกหนี้อื่นลดลง 102 ล้านบาท ซึ่งมีสาเหตุหลักจากระดับอัตราค่าระวางเรือที่ปรับตัวลดลงแม้ว่าปริมาณงานโดยรวมยังอยู่ในระดับใกล้เคียงเดิม ประกอบกับการบริหารจัดเก็บหนี้ที่มีประสิทธิภาพมากขึ้น (3) เงินจ่ายล่วงหน้าและสินทรัพย์หมุนเวียนอื่นลดลงตามปริมาณงาน อย่างไรก็ดี บริษัทฯ มีการเพิ่มขึ้นของสินทรัพย์สำคัญบางรายการ ได้แก่ สินทรัพย์ทางการเงินหมุนเวียนอื่นเพิ่มขึ้น 50 ล้านบาท
หนี้สิน
ณ วันที่ 31 ธันวาคม 2567 และ 31 ธันวาคม 2568 บริษัทฯ มีหนี้สินรวมเท่ากับ 517.31 ล้านบาท และ 484.71 ล้านบาท ตามลำดับ โดย ณ วันที่ 31 ธันวาคม 2568 หนี้สินรวมของบริษัทฯ ลดลงจำนวน 32.60 ล้านบาท หรือ ร้อยละ 6.30 จาก ณ สิ้นปี 2567 โดยมีสาเหตุหลักมาจากหนี้สินหมุนเวียน มีจำนวน 339 ล้านบาท ลดลงจากปีก่อนจำนวน 85 ล้านบาท หรือลดลงร้อยละ 20 โดยมีปัจจัยหลักจาก (1) การลดลงของเจ้าหนี้การค้าและเจ้าหนี้หมุนเวียนอื่น ซึ่งสอดคล้องกับปริมาณงานและต้นทุนค่าระวางที่ปรับลดลง (2) การลดลงของรายได้รับล่วงหน้าจากระดับกิจกรรมทางธุรกิจที่ชะลอตัว (3) การบริหารจัดการชำระหนี้ระยะสั้นและหมุนเวียนเงินทุนอย่างใกล้ชิด ขณะที่หนี้สินไม่หมุนเวียน มีจำนวน 146 ล้านบาทเพิ่มขึ้นจากปีก่อนจำนวน 52 ล้านบาทหรือเพิ่มขึ้นร้อยละ 56 โดยส่วนใหญ่เกิดจาก (1) การเพิ่มขึ้นของหนี้สินตามสัญญาเช่าจากการขยายการลงทุนในสินทรัพย์สิทธิการใช้ (2) ภาระผูกพันระยะยาวที่เกี่ยวข้องกับการดำเนินธุรกิจและการลงทุนของบริษัท
ส่วนของผู้ถือหุ้น
ณ วันที่ 31 ธันวาคม 2567 และ 31 ธันวาคม 2568 บริษัทฯ มีส่วนของผู้ถือหุ้นรวมเท่ากับ 918.87 ล้านบาท และ 894.21 ล้านบาท ตามลำดับ โดย ณ วันที่ 31 ธันวาคม 2568 ส่วนของผู้ถือหุ้นรวมของบริษัทฯ ลดลง 24.66 ล้านบาท หรือคิดเป็นอัตราลดลงร้อยละ 2.68 จาก ณ สิ้นปี 2567 โดยมีสาเหตุหลักจากการจ่ายเงินปันผลระหว่างปีจำนวน 95.00 ล้านบาท ขณะที่บริษัทมีกำไรสุทธิสำหรับปี จำนวน 63.64 ล้านบาท ส่งผลให้กำไรสะสมสุทธิลดลงเมื่อเทียบกับปีก่อน
โดยภาพรวม บริษัทฯ ยังคงมีโครงสร้างฐานะทางการเงินที่แข็งแกร่งโดยมีอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นอยู่ในระดับต่ำ และมีความสามารถในการบริหารสภาพคล่องเพื่อรองรับการดำเนินธุรกิจและการลงทุนในอนาคตได้อย่างเหมาะสม
ภาระหนี้สินและการบริหารรายการนอกงบดุล
ไม่มี
รายการระหว่างกันและรายการที่มีสาระสำคัญ
ไม่มี
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
1. ความผันผวนของค่าระวางเรือและความสามารถในการจัดหาระวางเรือ
รายได้หลักของบริษัทฯ มาจากธุรกิจขนส่งทางทะเล (Sea Freight) ซึ่งอาจได้รับผลกระทบจากความผันผวนของอัตราค่าระวางเรือและปริมาณการค้าระหว่างประเทศ อัตราค่าระวางขึ้นอยู่กับภาวะอุปสงค์ – อุปทานของตลาดโลก รวมถึงปัจจัยภูมิรัฐศาสตร์และการบริหารกำลังการขนส่งของสายเดินเรือ บริษัทฯ จึงมุ่งกระจายเส้นทาง ขยายตลาดใหม่ และ เพิ่มสัดส่วนบริการที่มีมูลค่าเพิ่ม เช่น ISO Tank และ Logistics Support เพื่อลดความผันผวนของรายได้
2. ผลกระทบจากความขัดแย้งทางภูมิรัฐศาสตร์
เหตุการณ์ความไม่สงบในบางภูมิภาค เช่น ความตึงเครียดในตะวันออกกลางหรือเส้นทางทะเลแดง อาจส่งผลให้สายเดินเรือเปลี่ยนเส้นทาง เพิ่มระยะเวลาขนส่งและต้นทุน ขณะเดียวกันความตึงเครียดทางการค้าระหว่างประเทศอาจส่งผลต่อปริมาณการค้าโลกในบางช่วง บริษัทฯ ติดตามสถานการณ์อย่างใกล้ชิดและบริหารความสัมพันธ์กับสายเดินเรือหลายรายเพื่อลดผลกระทบด้านพื้นที่ระวางและต้นทุน
3. ภาวะเศรษฐกิจโดยรวมของประเทศคู่ค้าหลัก
ภาวะเศรษฐกิจและทิศทางอัตราดอกเบี้ยของประเทศคู่ค้าหลัก โดยเฉพาะสหรัฐอเมริกา อาจส่งผลต่อปริมาณการส่งออกและความต้องการใช้บริการโลจิสติกส์ แม้มีความผันผวนในระยะสั้น แต่การฟื้นตัวของการค้าโลกในระยะถัดไปยังเป็นปัจจัยสนับสนุนในระยะกลาง
4. ความผันผวนของอัตราเเลกเปลี่ยน
รายได้และต้นทุนของบริษัทฯ บางส่วนเป็นสกุลเงินต่างประเทศ โดยเฉพาะดอลลาร์สหรัฐฯ ความผันผวนของอัตราแลกเปลี่ยนอาจส่งผลต่อรายได้ ต้นทุน และ ผลกำไรที่รับรู้ในงบการเงิน บริษัทฯ บริหารความเสี่ยงดังกล่าวผ่านการทำสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้าในบางส่วนและการบริหารโครงสร้างรายรับ–รายจ่ายให้อยู่ในสกุลเงินเดียวกัน (Natural Hedge) เพื่อลดผลกระทบจากความผันผวนของค่าเงิน
5. การแข่งขันในอุตสาหกรรมโลจิสติกส์
ธุรกิจโลจิสติกส์มีการแข่งขันค่อนข้างสูง ทั้งจากผู้ประกอบการในประเทศและต่างประเทศ บริษัทฯ จึงให้ความสำคัญกับการพัฒนาคุณภาพการให้บริการ การขยายเครือข่ายพันธมิตรทางธุรกิจ และ การพัฒนาบริการที่มีมูลค่าเพิ่ม เพื่อเสริมสร้างความสามารถในการแข่งขันและรักษาฐานลูกค้าในระยะยาว
โดยภาพรวม บริษัทฯ ยังคงติดตามและประเมินปัจจัยต่าง ๆ ที่อาจส่งผลกระทบต่อธุรกิจอย่างต่อเนื่อง พร้อมทั้งปรับกลยุทธ์และแนวทางการดำเนินงานให้สอดคล้องกับสภาวะแวดล้อมทางธุรกิจที่เปลี่ยนแปลง เพื่อสนับสนุนการเติบโตอย่างยั่งยืนของบริษัทฯ ในอนาคต
โครงการหรือการวิจัยและพัฒนาที่มีผลต่อผลการดำเนินงานในอนาคต
ไม่มี
โครงการหรือการวิจัยอื่น ๆ
| หัวข้อ | รายละเอียด |
|---|---|
| 4.2 ข้อมูลทางการเงินที่สำคัญ | รายงานของผู้สอบบัญชีจากการตรวจสอบงบการเงินประจำปีของกลุ่มบริษัท และข้อสรุปจากการสอบทานข้อมูลทางการเงินระหว่างกาล สามารถสรุปได้ ดังนี้
ผู้สอบบัญชี บริษัทฯ สำนักงาน อีวาย จำกัด นายวรพจน์ อำนวยพาณิชย์ /1 ผู้สอบบัญชีรับอนุญาต เลขที่ 4640 ความเห็น/ข้อสรุปของผู้สอบบัญชี ผู้สอบบัญชีได้แสดงความเห็นอย่างไม่มีเงื่อนไขไว้ในรายงานของผู้สอบบัญชีว่า งบการเงินรวมและงบการเงินเฉพาะบริษัทฯ ได้แสดงฐานะการเงิน ณ วันที่ 31 ธันวาคม 2566 ผลการดำเนินงานและกระแสเงินสดสำหรับปีสิ้นสุดวันที่วันเดียวกันของ บริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) และบริษัทย่อย และ เฉพาะของบริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) โดยถูกต้องตามควรในสาระสำคัญตามมาตรฐานการรายงานทางการเงิน ประจำปี/งวด สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2567 ผู้สอบบัญชี บริษัทฯ สำนักงาน อีวาย จำกัด นายวรพจน์ อำนวยพาณิชย์ /1 ผู้สอบบัญชีรับอนุญาต เลขที่ 4640 ความเห็น/ข้อสรุปของผู้สอบบัญชี ผู้สอบบัญชีได้แสดงความเห็นอย่างไม่มีเงื่อนไขไว้ในรายงานของผู้สอบบัญชีว่า งบการเงินรวมและงบการเงินเฉพาะบริษัทฯ ได้แสดงฐานะการเงิน ณ วันที่ 31 ธันวาคม 2567 ผลการดำเนินงานและกระแสเงินสดสำหรับปีสิ้นสุดวันที่วันเดียวกันของ บริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) และบริษัทย่อย และ เฉพาะของบริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) โดยถูกต้องตามควรในสาระสำคัญตามมาตรฐานการรายงานทางการเงิน ประจำปี/งวด สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ผู้สอบบัญชี บริษัทฯ สำนักงาน อีวาย จำกัด นายวรพจน์ อำนวยพาณิชย์ /1 ผู้สอบบัญชีรับอนุญาต เลขที่ 4640 ความเห็น/ข้อสรุปของผู้สอบบัญชี ผู้สอบบัญชีได้แสดงความเห็นอย่างไม่มีเงื่อนไขไว้ในรายงานของผู้สอบบัญชีว่า งบการเงินรวมและงบการเงินเฉพาะบริษัทฯ ได้แสดงฐานะการเงิน ณ วันที่ 31 ธันวาคม 2568 ผลการดำเนินงาน และกระแสเงินสดสำหรับปีสิ้นสุดวันที่วันเดียวกันของ บริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) และบริษัทย่อย และ เฉพาะของบริษัท ไซโน โลจิสติกส์ คอร์ปอเรชั่น จำกัด (มหาชน) โดยถูกต้องตามควรในสาระสำคัญตามมาตรฐานการรายงานทางการเงิน หมายเหตุ: /1 นายวรพจน์ อำนวยพาณิชย์ ผู้สอบบัญชีรับอนุญาตให้ตรวจสอบงบการเงินสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2566 และ 2568 เป็นผู้สอบบัญชีที่ได้รับความเห็นชอบจากสำนักงาน ก.ล.ต. |